標籤: 台灣科技趨勢

  • 2026年7月台灣科技趨勢:AI光通訊材料革命、主權AI落地與數位韌性升級

    2026年7月台灣科技趨勢:AI光通訊材料革命、主權AI落地與數位韌性升級

    2026年7月台灣科技趨勢

    2026 年 7 月,台灣科技產業進入關鍵轉折期。AI 不再只是實驗室裡的概念,而是深入供應鏈、政府治理與企業營運的核心動能。從 AI 光通訊材料革命、台積電先進製程持續領先,到行政院主權 AI 示範場景正式落地,這些發展正在重塑台灣在全球科技版圖中的角色。本篇帶你一次掌握當月最重要的五大科技趨勢。

    AI 光通訊需求爆發 磷化銦 InP 成關鍵材料

    AI 資料中心擴建速度遠超預期,帶動光通訊供應鏈全面升溫。其中,磷化銦(Indium Phosphide,InP)作為三五族化合物半導體的關鍵材料,正成為市場焦點。InP 廣泛用於高速雷射、調變器及光偵測器,是光收發模組中不可或缺的上游材料。

    隨著光模組從 800G 升級至 1.6T,對 InP 雷射、EML 及光偵測器的需求同步放量。輝達(NVIDIA)宣佈採用 CPO 技術的 Spectrum-X Ethernet Photonics 交換器進入量產,CPO 將光引擎與交換晶片更緊密整合,進一步推升 InP 材料需求。市場預估 InP 基板缺料狀況可能延續至 2027 年,Coherent 更建置全球首條 6 吋 InP 晶圓量產線,單位產出為傳統 3 吋晶圓的 4 倍。

    台系概念股表現亮眼:聯亞(3081)與日本住友電工簽訂五年期 InP 基板長約,2026 年第 2 季營收 12.21 億元創歷史新高;全新(2455)受惠中國供應商取得 InP 基板出口許可,上半年營收年增 27.65%;環宇-KY(4991)因客戶 AAOI 與 Amazon 的長期合作安排,上半年營收年增 54.16%;穩懋(3105)擴大 6 吋 InP 光電元件布局,單季稅後純益 9.77 億元,較去年同期由虧轉盈。
    半導體供應鏈

    台積電法說會釋訊號 AI 半導體需求持續強勁

    台積電近期法說會釋出明確訊號:AI 需求不僅強勁,而且持續加速。董事長魏哲家展現「一寸不讓」的鬥志,先進製程產能利用率維持高檔。2 奈米製程量產順利,下世代製程研發也按計畫推進,N3P 與 A16 製程吸引大量客戶排隊。

    除了台積電本身,整個 AI 半導體供應鏈同樣火熱。輝達 Vera Rubin 晶片進入量產準備階段,命名與分工策略暗藏玄機,台廠在不同環節各有斬獲。從封裝測試的日月光、力成,到散熱模組的奇鋐、雙鴻,再到 PCB 的欣興、台光電,AI 伺服器供應鏈的每個環節都在擴產。

    值得注意的是,大立光持續加碼投資 CPO 領域,一個月內獵地金額達 25.68 億元,顯示光學元件在 AI 時代的戰略地位。法人圈預期,AI 半導體的資本支出循環至少將延續至 2028 年,台灣作為全球先進邏輯製程與封裝重鎮,將持續受惠。

    主權 AI 四大示範場景啟動 政府數位韌性大步走

    行政院六月底正式拍板教育、醫療、金融、司法四個主權 AI 示範場景,「AI 新十大建設」未來幾年將投入逾千億元。這標誌著台灣從「AI 製造大國」邁向「AI 應用大國」的重要一步。

    在教育領域,主權 AI 將協助教師備課與個人化學習路徑生成;醫療領域方面,衛福部積極推動 FHIR Box 醫療資料交換作業系統,解決長期以來各醫院資訊碎片化的問題,讓 AI 應用能真正落地臨床現場。金融領域聚焦防詐與智能審核,司法領域則導入 AI 輔助判決檢索與文書生成。

    與此同時,政府數位韌性建設也大步邁進。內政部運用 AWS 亞太台北區域的三個可用區,建構戶役政系統的跨境備份與應急備援架構,為全國 2,330 萬人的關鍵資料建立「分鐘級」復原能力。財政部財政資訊中心運用生成式 AI 打造財稅助手,縮短稅務人員 95% 法規查詢時間。嘉義縣府導入雲端災難復原系統,讓網站恢復時間從 4 小時縮短至 30 至 40 分鐘。
    數位韌性與雲端AI

    💡 深度觀點

    主權 AI 的落地,關鍵不在技術本身,而在「資料治理」。台灣擁有完善的健保資料庫、戶政系統與金融監理基礎,這些都是發展主權 AI 的核心資產。如果能建立一套兼顧隱私保護與資料流通的機制,台灣有機會成為全球主權 AI 應用的示範標竿。雲地混合架構——地端處理高敏感性資料、雲端彈性調用前瞻模型——將是公部門 AI 落地的主要路徑。

    AI Agent 從概念走向實戰 企業導入加速

    2026 年下半年,AI Agent 正式從 Demo 階段進入企業實戰。根據 Salesforce 最新報告,企業導入 AI Agent 時,最有感的四大應用分別是:自動化客戶服務、銷售流程加速、行銷內容個人化、以及內部知識管理。關鍵不再是要不要用 AI,而是如何讓 AI Agent 真正融入工作流。

    一項值得注意的實測結果顯示,使用「貴一倍的高階模型配上便宜的副手模型」進行任務委派,3000 次測試後整體成本反而降低了 54%。關鍵在於懂得委派——讓強模型負責規劃與決策、弱模型負責執行重複性任務。這種「混合模型編排」策略正在成為企業 AI 落地的新典範。

    在台灣,AI Agent 的應用也開始百花齊放。漢來美食導入 AI 廚餘辨識系統,人均廚餘量減少近 70%;晶華酒店透過 AI 廚餘系統年減 16.7 公噸廚餘,同時省下 438 萬食材成本。老牌軍工廠漢翔被迫擁抱 AI 後,稼動率增加 20%,AI 解方更賣進 40 家企業,成為傳產數位轉型的意外亮點。

    NVIDIA CPO 量產啟動 台灣光通訊供應鏈受惠

    輝達 CPO(共同封裝光學)技術正式進入量產部署階段,Spectrum-X Ethernet Photonics 交換器的商用化,意味著光通訊從傳統的可插拔光模組,邁向與交換晶片共封裝的新時代。CPO 將光引擎與交換晶片更緊密整合,大幅縮短訊號傳輸距離、降低功耗並提升頻寬密度。

    台積電 COUPE(Compact Universal Photonics Engine)量產時程也同步推進,為矽光子與 CPO 提供關鍵的封裝平台。這意味著從 InP 磊晶、光收發模組、矽光子晶圓代工到先進封裝,台灣在全球光通訊供應鏈中扮演的角色越來越關鍵。

    然而投資人需要注意風險。不同研究機構對 CPO 大規模放量時間仍有差異,部分預估將落在 2027 至 2029 年間。短期題材熱度與實際營收貢獻可能存在落差。此外,InP 原料供應涉及中國出口許可與地緣政策,相關風險仍難完全排除。投資人應檢視公司是否有實質出貨,而非僅停留在概念階段。

    📊 總結觀點

    2026 年 7 月的台灣科技產業,正處於「AI 基礎建設」與「AI 應用落地」雙軌並進的關鍵期。上游的 InP、矽光子、先進封裝持續受惠於 AI 資料中心擴建;中游的台積電維持全球製程領先;下游的主權 AI 與企業 AI Agent 則開始創造實質價值。台灣的科技競爭力,不再只靠硬體代工,而是往材料、軟體與系統整合全方位延伸。
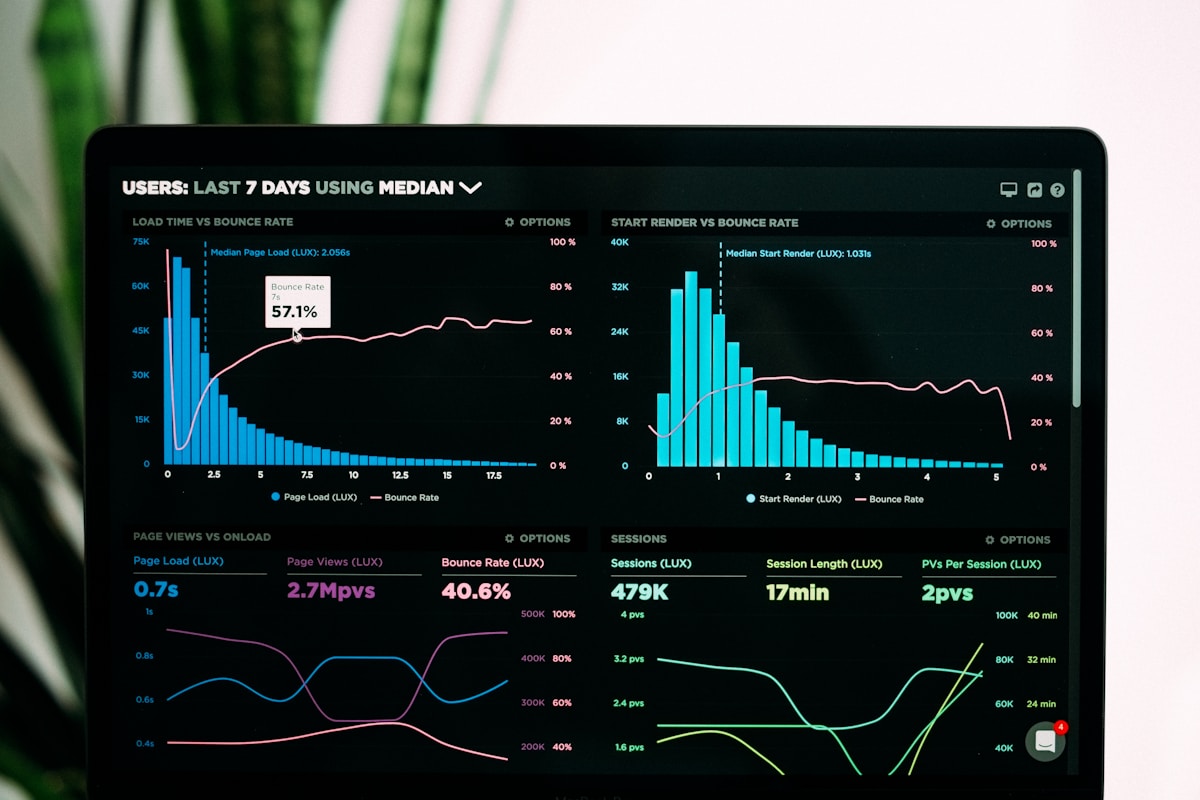
    延伸閱讀

  • 2026 台灣科技趨勢觀察:AI 應用落地、半導體先進製程與新創生態再進化

    2026 台灣科技趨勢觀察:AI 應用落地、半導體先進製程與新創生態再進化

    2026 年進入第二季,台灣科技產業正在同步面對三條主軸的加速:生成式 AI 的企業端落地、半導體先進製程與先進封裝的產能擴張、以及新創生態從單點創新走向跨域整合。這一波變化不再只停留於實驗室或概念發表,而是具體影響企業預算、人才配置與整體數位轉型的節奏。本文從產業最新動態出發,盤點台灣科技趨勢中最值得關注的三個面向,並提供企業主與開發者在接下來半年內可行的參與路徑。

    2026 台灣科技趨勢

    生成式 AI 從示範走向企業核心流程

    過去一年,多數台灣企業對於生成式 AI 的投入仍停留在「概念驗證(PoC)」階段:導入聊天機器人、輔助客服,或是少量內部文件摘要。但進入 2026 年之後,AI 應用正式走入核心業務流程,包括製造業的良率分析、金融業的風險審核、以及零售端的個人化推薦。這代表企業不再只是「試試看」,而是開始將 AI 納入長期資本支出與人力規劃。

    值得關注的是,台灣中型製造業者陸續與本土雲端服務商合作,打造結合 邊緣 AI 與私有雲 LLM 的內部助手。這類方案兼顧資料主權、成本可控與客製需求,成為目前最熱門的採購題目之一。對於資訊部門而言,如何建立 MLOps 流程、資料治理與風險稽核,已是不可迴避的基礎建設。

    同時,台灣政府推動的 AI 主權模型計畫也持續釋出繁體中文基礎模型與微調工具,給予中小企業免付高昂授權費即可使用的選項。這讓 AI 的「進入門檻」明顯下降,也讓更多垂直領域(如法律、醫療、教育)出現新型態的應用與新創機會。

    半導體:先進製程擴張與先進封裝的戰略地位

    台灣半導體產業仍然是全球關注的焦點。台積電在先進製程(2 奈米、A16)持續推進量產進度,新竹、高雄廠區的人力需求與設備裝機帶動整個南北兩端的產業聚落。同時,先進封裝技術 CoWoS 與 SoIC 的產能已成為高階 AI 晶片交期的瓶頸,各大 IDM 與 Fabless 公司都在重新議定長期合約與產能保證。

    半導體先進製程

    除了龍頭廠商,台灣設備商、材料商、EDA 與 IP 業者也在這波 AI 驅動的需求中取得新的成長動能。聯電、力積電切入車用與工業級製程;封測廠日月光、力成持續擴張 CoWoS 相關產能;而在 HBM 供應鏈中,本土被動元件、基板、測試介面商也出現明顯的業務外溢。對於投資人與產業分析師而言,2026 年的重點不再只是「台積電一家」,而是 整個 AI 半導體供應鏈的分工與議價結構。

    值得留意的是,地緣政治與美國出口管制仍在變化。台灣廠商在日本、美國與德國的新廠布局,成為分散風險與貼近客戶的重要策略。企業在擬定採購或合作計畫時,應納入跨地區產能配置與法遵成本的考量。

    新創生態:從單點創新到跨域整合

    2026 年的台灣新創圈出現一個明顯轉變:純軟體、純硬體的單點題目募資越來越困難,但能串連「AI × 半導體」「AI × 醫療」「AI × 綠能」的跨域團隊則獲得更大關注。這反映了市場資金在泡沫降溫後,更傾向投資具備實際場景與落地路徑的團隊。

    例如,本土醫療 AI 新創正與健保資料庫、醫學中心合作開發臨床決策輔助系統;綠能科技新創則整合光電、儲能與 AI 預測演算法,切入離岸風電與工業用電管理。這些領域共同特徵是需要長期法規溝通、實地驗證與高度專業整合,也因此形成台灣獨有的競爭門檻。

    台灣新創生態

    另一方面,大學端 spin-off 模式在政策鬆綁後逐漸活躍。台大、清大、陽明交大皆有教授帶領研究成果直接商業化的案例,特別在機器人、量子運算與生醫材料領域。對於企業來說,透過 CVC(Corporate Venture Capital)或策略聯盟參與早期新創,已成為補足自身研發能量、加速創新的關鍵手段。

    重點整理:2026 年台灣科技趨勢的核心主軸,是 AI 正式進入企業核心流程、半導體從製程延伸到先進封裝,以及新創從單點題目轉向跨域整合。三條軸線共同推動整體產業鏈的結構升級。
    行動建議:企業應盡早建立資料治理與 MLOps 基礎,並將 AI 導入納入年度資本支出;投資人可關注 CoWoS、HBM、先進封裝相關中小型供應鏈;新創團隊則應積極尋找跨域合作夥伴與國際化路徑,提升募資競爭力。

    延伸閱讀

  • 2026 台灣科技趨勢觀察:AI 不只拚晶片,企業導入、伺服器供應鏈與能源壓力正在改寫賽局

    2026 台灣科技趨勢觀察:AI 不只拚晶片,企業導入、伺服器供應鏈與能源壓力正在改寫賽局

    2026 年的台灣科技圈,表面上還是在追 AI、追晶片、追伺服器訂單,但真正拉開差距的,已經不只是誰拿到最多 GPU,而是誰能把 AI 真的導進流程、誰能卡到供應鏈關鍵位置,以及誰能先處理掉資料中心背後的電力壓力。

    最近幾個訊號很明顯。人工智慧科技基金會釋出的 2026 產業 AI 化調查前導內容指出,台灣企業最想用 AI 解決的其實是成本與缺工,但很多公司連痛點都還沒定義清楚,就先買帳號、買設備、找工程師,結果專案很容易卡在半路。另一邊,市場對 AI ASIC 伺服器、液冷、電源與高速傳輸的關注持續升高,代表台灣供應鏈接下來還有一輪結構性機會。再往下看,資料中心與 AI 訓練推升的用電壓力,也開始從背景雜音變成主舞台。

    如果你想看懂今年下半年的科技投資與產業脈動,這三條線其實要一起看。

    台灣 AI 伺服器與資料中心趨勢

    企業導入 AI,真正卡住的不是模型而是問題定義

    根據人工智慧科技基金會的前導調查,2026 年多數台灣企業最迫切想用 AI 解決的,是成本、人力與重複性工作問題。聽起來很合理,但現場最常見的情況其實很尷尬,企業知道自己想轉型,卻說不清楚到底哪一段流程最值得先動手。

    這件事比很多人想得更重要。因為一旦痛點沒有定義好,後面買再多生成式 AI 帳號、資料儲存設備,甚至先砸預算找 AI 工程師,最後也可能只是把混亂流程數位化,而不是把效率真的拉起來。這也是為什麼最近越來越多顧問與產業研究都在強調,AI 導入的第一步不是追最新模型,而是先找出高頻、可量化、可複製的場景。

    換句話說,2026 年的競爭門檻已經從「有沒有用 AI」變成「有沒有把 AI 用在刀口上」。先能做出小規模但可持續的成果,反而比一次喊出全面轉型更有價值。

    資料來源:人工智慧科技基金會《2026 台灣產業的 AI 焦慮與轉型盲點》

    半導體與 AI 晶片供應鏈

    AI 伺服器熱度往上走,台灣供應鏈不只吃 GPU 紅利

    第二個趨勢,是市場開始把焦點從單一 GPU 概念,往更完整的 AI 基礎設施鏈移動。近期台灣與華語財經媒體持續追蹤 AI ASIC 伺服器出貨占比提升、液冷零組件擴產,以及 AI Factory 架構加速落地,這代表資本市場正在重新估值整條供應鏈。

    對台灣來說,這是一個很關鍵的訊號。因為台灣強的不只是晶圓代工,還包括伺服器組裝、機殼、散熱、電源、PCB、高速連接與 ODM 整合能力。當市場從訓練需求逐步擴大到推論、企業私有化部署與邊緣應用,受惠標的也會從少數超大型晶片廠,往更多中游零組件與系統整合商擴散。

    簡單講,下一階段不是只有「誰做 GPU」重要,而是「誰能把 AI 算力可靠地送進企業現場」更重要。這也是為什麼 2026 年的科技投資觀察,不能只盯著台積電或輝達新聞,還要一起看伺服器鏈、散熱鏈和電力鏈。

    資料來源:Yahoo 新聞轉載產業研調:2030 年 AI ASIC 伺服器出貨占比近 40%、AI 主角不只 GPU,伺服器電源與矽光子也升溫

    AI 用電與能源壓力

    能源開始變成 AI 擴張的真限制

    第三個趨勢,老實說很多人還沒完全意識到,就是能源。從產業觀點來看,AI 下一輪擴張的瓶頸,未必是算力拿不到,而可能是電不夠、電太貴,或基礎設施來不及跟上。

    人工智慧科技基金會的觀察已經點出,台灣企業真正缺的往往不是算力,而是人與數據治理能力。不過如果把視角再往上拉,能源政策與資料中心用電壓力正在變成影響企業布局的新變數。市場近期也頻繁討論 2030 年 AI 用電可能大幅攀升,代表未來資料中心選址、冷卻技術、儲能與綠電採購,會愈來愈像科技公司本身的核心能力,而不是配角。

    對台灣而言,這件事尤其敏感。因為我們同時是 AI 硬體供應鏈重鎮,又面臨產業用電、能源轉型與地緣政治的多重壓力。誰能在能源效率、資料治理與企業流程三件事上同步補課,誰才比較有機會吃到 AI 長線紅利,而不是只短暫跟著題材起舞。

    資料來源:人工智慧科技基金會前導調查、近期產業媒體對 AI 用電與資料中心壓力追蹤報導

    🎯 想要更個人化的建議?

    每個人的狀況不一樣,文章只能給通用方向。
    如果你想針對自己的情況聊聊,歡迎預約免費諮詢 ☺️

    📱 加入 Line 官方帳號 →

    📌 也歡迎追蹤 Instagram 看更多即時分析

    今年下半年,科技觀察可以先盯這三件事

    • 先看企業端:有沒有更多台灣公司把 AI 從試點推進到日常營運,而不是停在簡報。
    • 再看供應鏈端:AI ASIC、液冷、電源、PCB、矽光子等環節,是否出現更明確的接單與擴產節奏。
    • 最後看能源端:資料中心用電、綠電採購與能源政策,會不會開始影響新投資案落地速度。

    如果把 2026 年的台灣科技趨勢濃縮成一句話,我會說,現在已經不是單純追逐 AI 題材的階段,而是進入比誰能把技術、供應鏈與基礎設施真正接起來的時代。熱鬧還會持續,但贏家會比去年更少,也更清楚。

    🎯 想要更個人化的建議?

    每個人的狀況不一樣,文章只能給通用方向。
    如果你想針對自己的情況聊聊,歡迎預約免費諮詢 ☺️

    📱 加入 Line 官方帳號 →

    📌 也歡迎追蹤 Instagram 看更多即時分析

    延伸閱讀